Politique monétaire : la BCM reviendra-t-elle sur la forte hausse du taux des réserves obligatoires ?
La Banque centrale de Mauritanie (BCM) pourrait-elle revoir à la baisse l’une de ses dernières mesures de resserrement monétaire, à peine annoncée ? C’est l’interrogation que suscite le relèvement du taux des réserves obligatoires des banques primaires de 8 % à 15 %, décidé par le Conseil de politique monétaire dans le cadre de sa lutte contre les pressions inflationnistes. Une hausse particulièrement brutale, qui revient presque à doubler la norme en vigueur et intervient dans un contexte où l’inflation aurait atteint un pic de 9,3 % en glissement annuel.
En portant également son taux directeur de 6,75 % à 7,25 %, la BCM a choisi de durcir sensiblement les conditions monétaires. Le recours au levier des réserves obligatoires répond à une logique économique connue : contraindre les banques à immobiliser une part plus importante de leurs ressources auprès de la Banque centrale afin de réduire leurs capacités de distribution de crédit et, par conséquent, de contenir la création monétaire et les tensions sur les prix. Sur le papier, l’instrument peut se révéler efficace. Mais son application à un niveau aussi élevé soulève des interrogations sur ses répercussions sur le financement de l’économie.
Mesure à double tranchant
Car si cette politique peut contribuer à freiner l’inflation, elle n’est pas sans contrepartie. En réduisant les ressources disponibles pour les prêts, elle risque de renchérir davantage le crédit, de limiter les possibilités de financement des entreprises et de peser sur l’investissement. À terme, le ralentissement de l’activité pourrait également affecter la consommation des ménages, déjà fragilisée par la hausse des prix. Autrement dit, le remède monétaire pourrait, s’il est appliqué avec trop de rigueur, accentuer certaines difficultés économiques que la politique publique cherche précisément à atténuer.
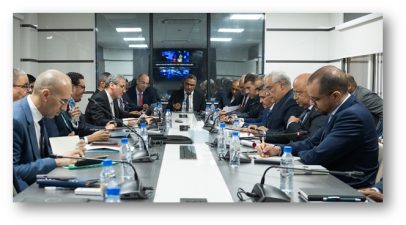
Cette orientation ne semble d’ailleurs pas avoir recueilli le même assentiment auprès des banques primaires. Lors de la réunion mensuelle de concertation avec la BCM, tenue le 4 novembre 2026, les établissements bancaires auraient plaidé pour une révision à la baisse du taux des réserves obligatoires. Selon une source proche de ces échanges, la Banque centrale aurait accueilli favorablement cette doléance. Une position qui laisse entrevoir la possibilité d’un nouvel arbitrage du Conseil de politique monétaire, avec un taux susceptible d’être ramené dans une fourchette de 10 à 12 %. Une telle évolution, si elle se confirme, interviendrait alors que la mesure initiale vient à peine d’entrer dans le débat économique.
Reste à savoir si la BCM est disposée à infléchir aussi rapidement sa décision, au risque de donner l’impression d’une certaine volatilité dans la conduite de sa politique monétaire. La réunion avec les banques a également porté sur l’évolution de la conjoncture économique, des marchés monétaire et des changes, ainsi que sur la situation du secteur bancaire, dont les fonds propres et la rentabilité seraient en amélioration. Au-delà des arguments techniques, l’enjeu est désormais de trouver un équilibre entre la maîtrise de l’inflation, la préservation du pouvoir d’achat et le maintien du financement de l’économie. Car une politique monétaire crédible ne se mesure pas uniquement à la vigueur de ses décisions, mais aussi à leur cohérence, leur stabilité et leur capacité à produire des résultats sans étouffer l’activité économique.
J.D